صناعة آلات التشغيل في دائرة الضوء: رؤى عميقة واتجاهات مستقبلية
1. مقدمة: لماذا تهم آلات التشغيل
آلات التشغيل — التي توصف غالباً بأنها "الآلات التي تصنع الآلات" — هي العمود الفقري للصناعة الحديثة. وهي تشمل المخارط، وآلات الطحن، وآلات الثقب، وآلات التجليخ، ومعدات الختم، وكلها تستخدم في عمليات قطع وتشكيل المعادن. تقريباً كل منتج صناعي — بدءاً من محركات السيارات وهياكل الطائرات وصولاً إلى أغطية الهواتف الذكية وأغلفة البطاريات — يعتمد على آلات التشغيل من أجل التصنيع الدقيق.
يحدد مستوى التقدم في آلات التشغيل بشكل مباشر قدرة الدولة التصنيعية وقدرتها التنافسية الصناعية. بينما ينتقل التصنيع العالمي نحو الإنتاج الراقي والذكي ومنخفض الكربون، تمر صناعة آلات التشغيل بتحول عميق.
2. نظرة عامة على السوق العالمية
2.1 حجم السوق ومحركات النمو
دخل السوق العالمي لآلات التشغيل مرحلة نمو مطرد. وفقاً لتقديرات الصناعة، بلغ السوق حوالي 9.71 مليار دولار أمريكي في عام 2024، ومن المتوقع أن ينمو إلى 19.6 مليار دولار أمريكي بحلول عام 2034، بمعدل نمو سنوي مركب (CAGR) يبلغ حوالي 7.5٪.
تشمل محركات النمو الرئيسية ما يلي:
• الأتمتة الصناعية والصناعة 4.0: التقنيات مثل إنترنت الأشياء (IoT)، والذكاء الاصطناعي (AI)، والتوائم الرقمية (digital twins) تمكن آلات التشغيل من أن تصبح أنظمة ذكية قادرة على المراقبة الذاتية، والصيانة التنبؤية، والتشغيل عن بُعد.
• الطلب من القطاعات الراقية: تتطلب صناعات الطيران، والمركبات الجديدة للطاقة (NEVs)، والروبوتات، وأشباه الموصلات آلات تشغيل CNC عالية الدقة ومتعددة المحاور.
• إعادة هيكلة سلسلة التوريد العالمية: تعمل إقليمية وتنويع التصنيع على دفع الطلب في الأسواق الناشئة مثل جنوب شرق آسيا، وجنوب آسيا، وأمريكا اللاتينية.
2.2 المشهد العالمي المتغير
أصبحت آسيا مركز كل من الإنتاج والاستهلاك. بحلول عام 2025:
• الصين تمثل ~36.9٪ من الإنتاج العالمي
• ألمانيا: ~11.7٪
• اليابان: ~9.7٪
ومن الجدير بالملاحظة أن الصين برزت كأكبر مصدر في العالم، بحصة 21.6٪ من الصادرات العالمية. بينما لا تزال الشركات الغربية واليابانية تهيمن على القطاع الراقي، فإن الشركات المصنعة الآسيوية تضيق الفجوة بسرعة من خلال كفاءة التكلفة وأوقات الاستجابة الأسرع.
3. صناعة آلات التشغيل في الصين
3.1 حجم السوق والهيكل التجاري
في عام 2025، حققت صناعة آلات التشغيل الصينية:
• الإيرادات: 1.057 تريليون رنمينبي (+1.6٪ على أساس سنوي)
• الربح: 42.1 مليار رنمينبي (+58.6٪ على أساس سنوي)
تشمل الاتجاهات الرئيسية ما يلي:
• نمو الإنتاج:
• آلات قطع المعادن: 868,000 وحدة (+9.7٪)
• آلات قطع المعادن باستخدام الحاسوب (CNC): 346,800 وحدة (+16.8٪)
• طلب قوي:
• الطلبات الجديدة: +7.9٪
• ترقية الصادرات:
• قيمة الصادرات: 12.91 مليار دولار أمريكي (+14.6٪)
• انخفض حجم الصادرات، لكن أسعار الوحدات ارتفعت بنسبة تزيد عن 40٪
يشير هذا إلى تحول نحو منتجات ذات قيمة أعلى ومتقدمة تقنياً.
3.2 السلسلة الصناعية والاختناقات
تتكون صناعة آلات التشغيل الصينية من ثلاث طبقات:
المصب (المكونات الأساسية)
تشمل المكونات الرئيسية البراغي الكروية، والشرائح الخطية، والمغازل، ومشغلات السيرفو، وأنظمة CNC. بينما حققت الصين التوطين في المكونات المتوسطة إلى المنخفضة، لا تزال المنتجات الراقية تعتمد على الواردات.
الوسط (تصنيع الآلات)
يشمل آلات قطع وتشكيل المعادن. تشمل المنتجات الراقية مثل مراكز التصنيع الخماسية المحاور والآلات متعددة المهام تحكمًا معقدًا في الحركة وتكاملًا برمجيًا.
المنبع (التطبيقات)
تشمل القطاعات الرئيسية:
• السيارات والمركبات الجديدة للطاقة (NEVs)
• الفضاء
• الإلكترونيات الاستهلاكية
• الروبوتات
• معدات الطاقة
أصبحت الصناعات الناشئة مثل اقتصاد الارتفاعات المنخفضة وأشباه الموصلات محركات طلب رئيسية.
3.3 الدعم السياساتي
رفعت الصين آلات التشغيل إلى أولوية استراتيجية. تركز السياسات الرئيسية على:
• تطوير التكنولوجيا: النهوض بالتصنيع خماسي المحاور، والمغازل عالية السرعة، وأنظمة CNC
• ترقية المعدات: الترويج لبرامج "المبادلة" والإعانات المالية
• التوطين: تشجيع الاستبدال المحلي في القطاعات الحيوية
عززت هذه السياسات بشكل كبير من تبني الآلات المحلية الراقية.
4. هيكل الطلب والقطاعات الرئيسية
4.1 السيارات والمركبات الجديدة للطاقة (NEVs)
يمثل قطاع السيارات حوالي 26٪ من الطلب على آلات التشغيل. يتم دفع النمو بواسطة:
• تشغيل أغلفة البطاريات ومكونات المحرك
• ترقيات المركبات التقليدية
ومع ذلك، قد تظهر مخاطر الطاقة الإنتاجية الفائضة في السنوات القادمة.
4.2 الإلكترونيات وأشباه الموصلات
بدافع من طلب المستهلكين والتوطين:
• يتجاوز النمو 11٪
• طلب كبير على مراكز الحفر/اللولبة والتصنيع عالي السرعة
تكتسب الشركات المحلية حصة في تصنيع 3C (أجهزة الكمبيوتر، الاتصالات، والإلكترونيات الاستهلاكية).
4.3 الفضاء واقتصاد الارتفاعات المنخفضة
يمثل قطاع الفضاء أكبر طلب على الآلات خماسية المحاور:
• حصة السوق: ~35.6٪
• نمو قوي مدفوع ببرامج الطائرات والفضاء التجاري
تظهر تطبيقات الارتفاعات المنخفضة (مثل الطائرات بدون طيار، eVTOL) كمحركات طلب جديدة.
4.4 المجالات الناشئة: الروبوتات والتصنيع المتقدم
• نمو سريع في الروبوتات الشبيهة بالبشر وأنظمة التبريد بالذكاء الاصطناعي
• زيادة الطلب على المكونات الدقيقة مثل المخفضات التوافقية (harmonic reducers) والبراغي الكروية
5. الاتجاهات التكنولوجية
5.1 الراقي: الآلات خماسية المحاور ومتعددة المهام
تمكّن الآلات خماسية المحاور من تشغيل الأسطح المعقدة في إعداد واحد، وهو أمر ضروري للفضاء والتصنيع الراقي.
• زادت حصة السوق المحلية من 18٪ (2020) إلى 55٪ (2024)
تدمج الآلات متعددة المهام الخراطة والطحن والتجليخ، مما يقلل من سلاسل العمليات ويحسن الكفاءة.
5.2 التحول الذكي والرقمي
تشمل التطورات الرئيسية ما يلي:
• أنظمة CNC الممكنة بالذكاء الاصطناعي: التحسين في الوقت الفعلي بناءً على بيانات الاستشعار
• التوائم الرقمية: المحاكاة الافتراضية لعمليات التشغيل
• الإنترنت الصناعي: المراقبة عن بُعد والصيانة التنبؤية
تعمل هذه التقنيات على تحسين الكفاءة، وتقليل وقت التوقف، وتعزيز جودة المنتج.
5.3 التصنيع الأخضر
آلات التشغيل من الجيل الجديد:
• تقلل استهلاك الطاقة بأكثر من 20٪
• تدمج استعادة الحرارة والمواد القابلة لإعادة التدوير
أصبحت الاستدامة مطلباً قياسياً.
5.4 اختراقات المكونات الأساسية
تتقدم الصين في:
• أنظمة CNC (التحكم المدمج بالذكاء الاصطناعي)
• المغازل عالية السرعة
• أدوات القطع وبرامج CAM (التصنيع بمساعدة الحاسوب)
ومع ذلك، لا تزال الفجوات قائمة في الدقة الفائقة والموثوقية.
6. المشهد التنافسي
6.1 القادة العالميون
تهيمن على الأسواق الراقية لاعبون راسخون من ألمانيا واليابان والولايات المتحدة، المعروفون بعمقهم التكنولوجي وسمعة علامتهم التجارية.
6.2 الهيكل التنافسي في الصين
نظام ثلاثي المستويات:
-
المبتكرون الراقيون: الشركات التي تركز على الآلات خماسية المحاور والأنظمة الذكية، محققة نمواً سريعاً.
-
قادة السوق المتوسطة: الشركات المصنعة التقليدية ذات الوجود المحلي القوي.
-
الموردون المتخصصون: الشركات التي تركز على المنتجات المتخصصة مثل القطع بالليزر أو المكونات الأساسية.
6.3 نقاط القوة والضعف
نقاط القوة:
• القدرة التنافسية من حيث التكلفة
• السوق المحلية الكبيرة
• الاستجابة السريعة والتخصيص
نقاط الضعف:
• الاعتماد على المكونات الراقية المستوردة
• العلامة التجارية العالمية المحدودة
• نقص المواهب
7. الفرص والمخاطر
7.1 الفرص
-
دورة استبدال المعدات (5–10 سنوات) تدفع الطلب
-
الصناعات الناشئة مثل المركبات الجديدة للطاقة (NEVs)، والروبوتات، والفضاء
-
التوطين وأمن سلسلة التوريد
7.2 المخاطر
-
الدورية الاقتصادية التي تؤثر على الاستثمار الرأسمالي
-
الاختناقات التكنولوجية في المكونات الراقية
-
الطاقة الإنتاجية الفائضة في القطاعات المتوسطة إلى المنخفضة
-
تقلب أسعار المواد الخام
-
لوائح بيئية أكثر صرامة
-
الحواجز التجارية وضوابط التصدير
8. النظرة المستقبلية
8.1 توسع السوق مع التركيز على الراقي
من المتوقع أن يتجاوز سوق آلات التشغيل الصيني 5 تريليونات رنمينبي بحلول عام 2026، مع ارتفاع تغلغل تقنية CNC الراقية فوق 70٪.
8.2 التكامل الكامل للذكاء
ستتطور آلات التشغيل إلى:
• أنظمة ممكنة بالذكاء الاصطناعي
• أجهزة متصلة بالسحابة
• منصات تصنيع تعتمد على البيانات
سينتقل المصنعون من موردي المعدات إلى مقدمي الحلول.
8.3 التصنيع الأخضر كمعيار
ستصبح كفاءة الطاقة والاستدامة مبادئ تصميم أساسية.
8.4 العولمة والمنافسة
ستتوسع الشركات الصينية في الخارج من خلال:
• الاندماجات والاستحواذات (M&A)
• الإنتاج المحلي
• شبكات الخدمات العالمية
وفي الوقت نفسه، ستواصل الشركات الأجنبية المنافسة في الصين من خلال استراتيجيات التوطين.
9. الخاتمة
صناعة آلات التشغيل هي zarówno أساس التصنيع ومقياساً للقوة الصناعية. في عام 2025، تنتقل الصناعة الصينية من التوسع في الحجم إلى النمو القائم على الجودة:
• زيادة الربحية
• ترقية الصادرات
• التقدم السريع في آلات CNC الراقية
ومع ذلك، لا تزال التحديات قائمة في التقنيات الأساسية والمنافسة العالمية. وبالمضي قدماً، سيعتمد النجاح على الاختراقات في المكونات الرئيسية، وقدرات التصنيع الذكي، والتمركز في السوق العالمية.
بالنسبة لواضعي السياسات، الدعم المستدام في البحث والتطوير (R&D)، والتمويل، والمعايير أمر ضروري. بالنسبة للشركات، يعتبر التمايز والابتكار وتكامل النظام البيئي أمراً أساسياً. بالنسبة للمستثمرين، يجب أن يكون التركيز على القادة المتقدمين تقنياً الذين يتمتعون بقدرات قوية في سلسلة التوريد.
مع تقارب التقنيات الجديدة والسياسات والطلب، فإن صناعة آلات التشغيل — هذا "العمود الفقري للصناعة" — مهيأة لعصر جديد من النمو والتحول.
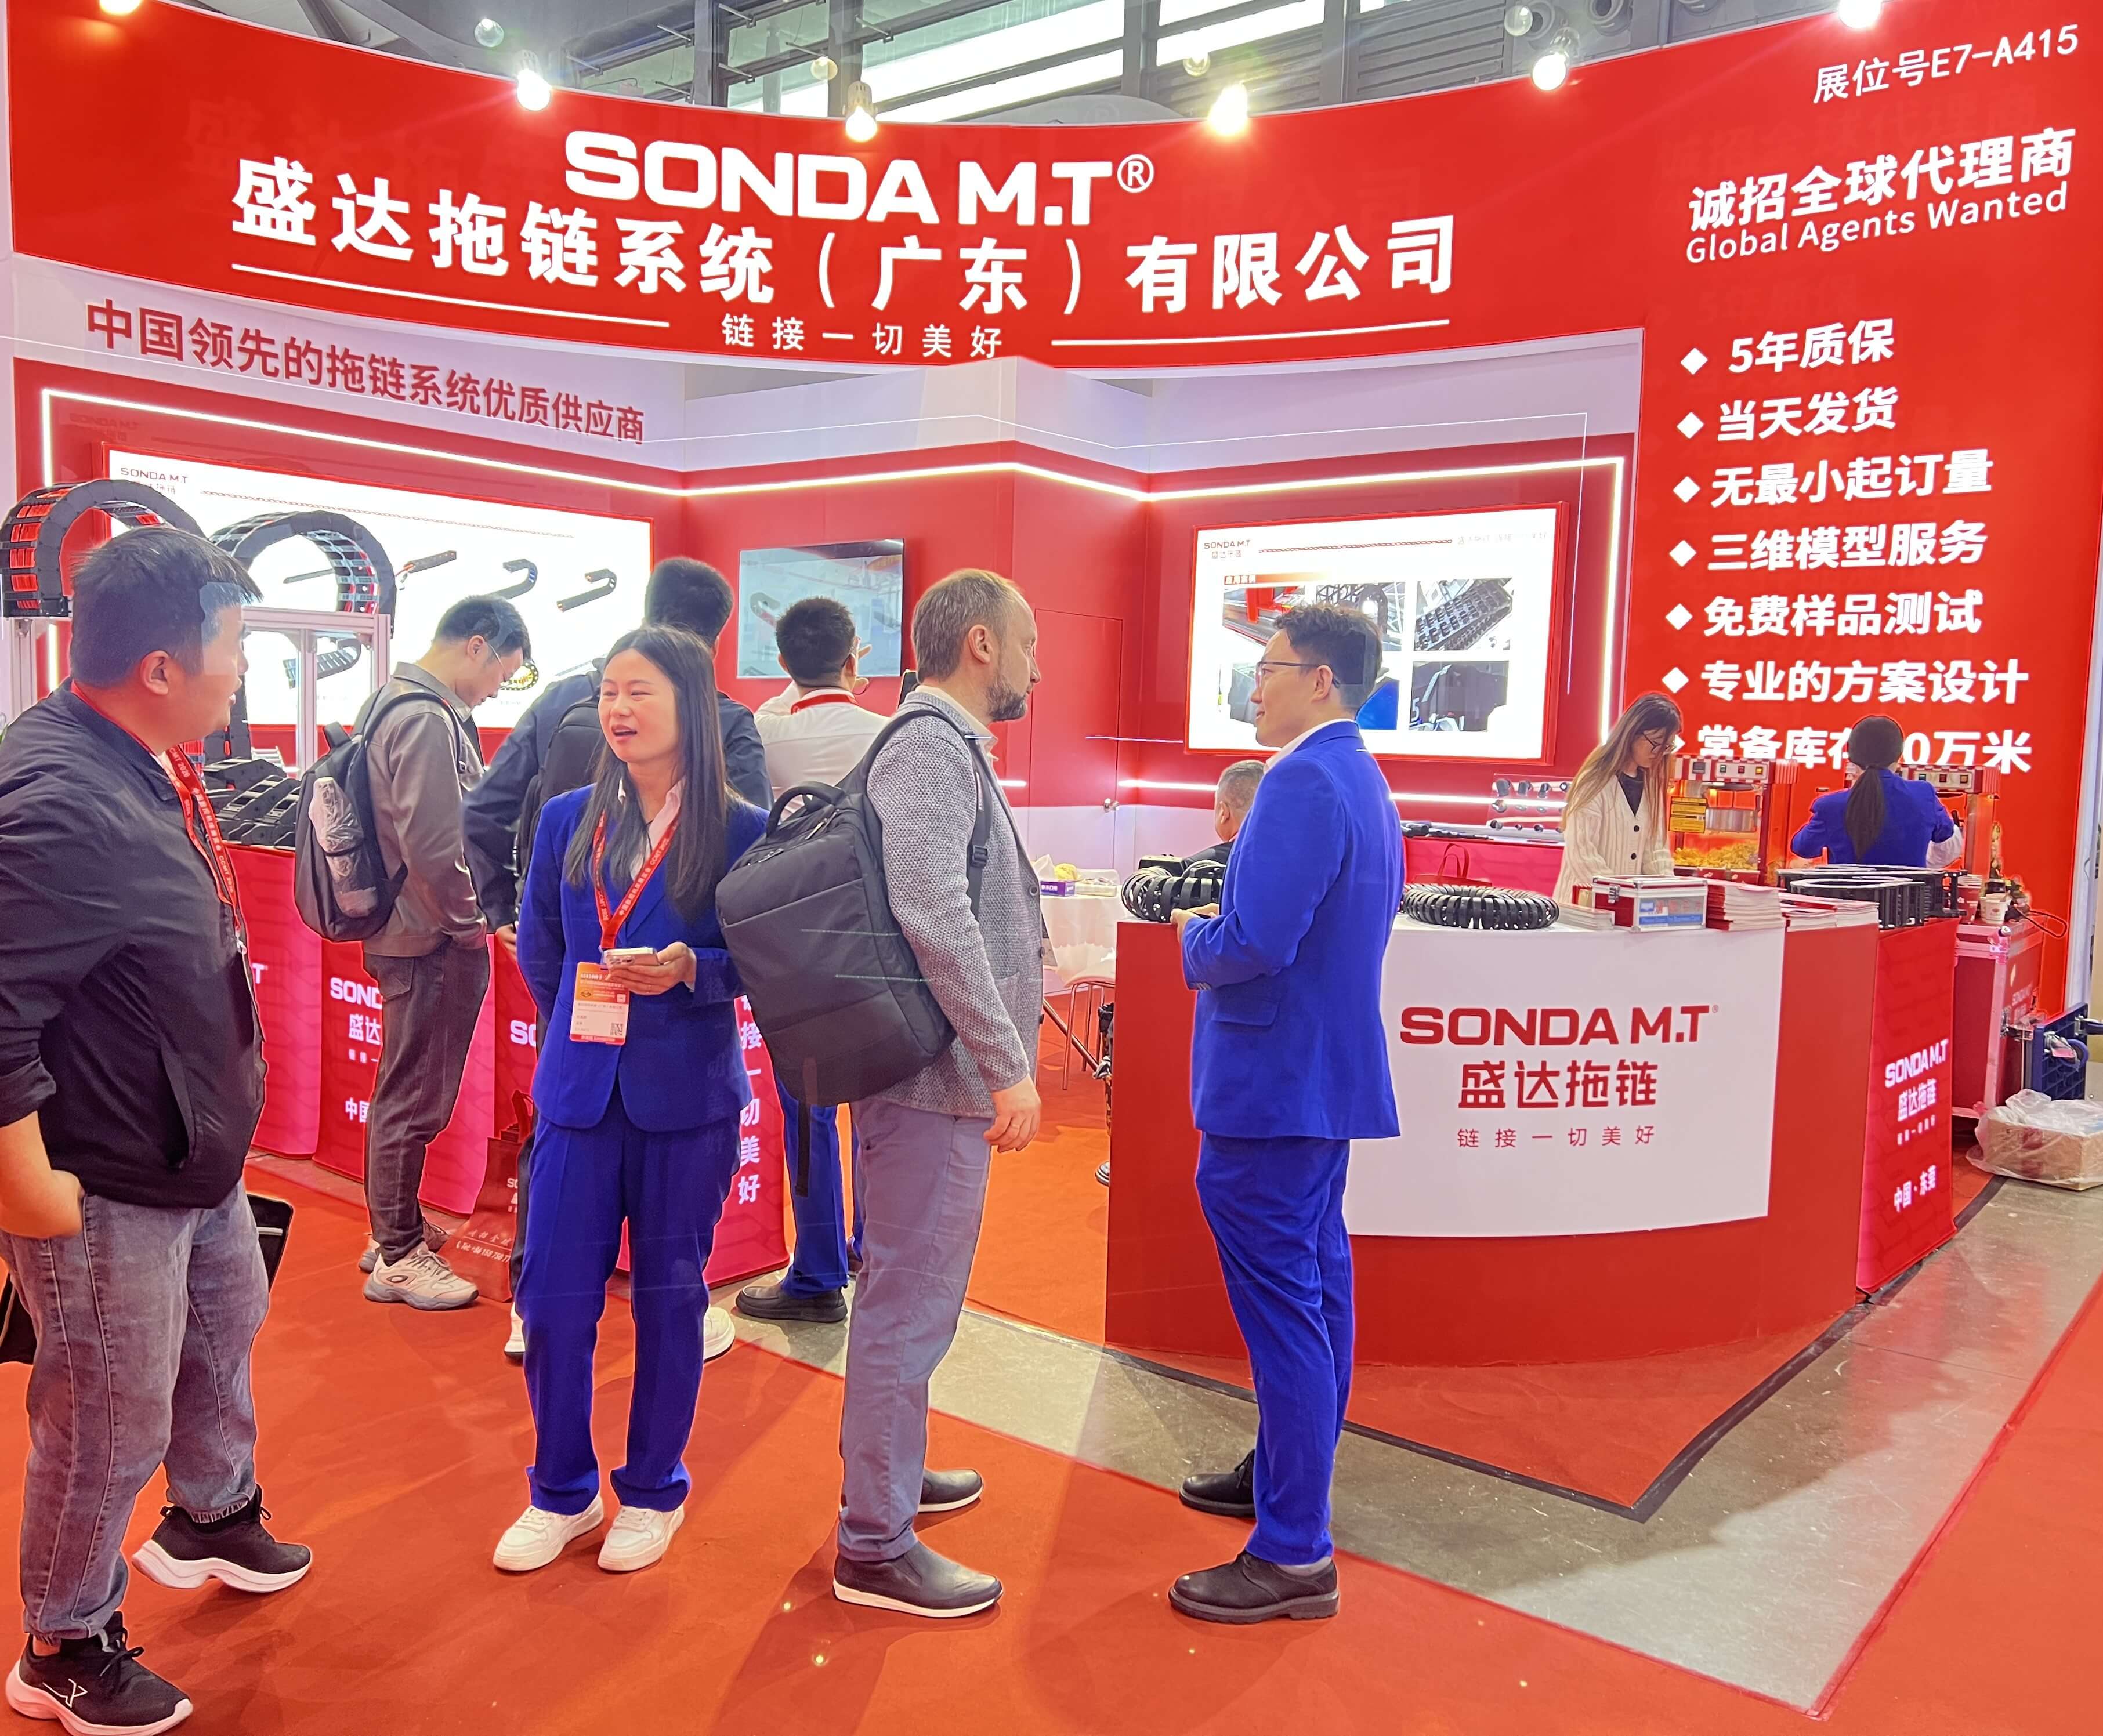
CCMT2026 رسم خط فاصل واضح للتحول: اتبع الاتجاه أو سيتم التخلص منك
Smart Textile Automation Cable Chains